في الوقت الذي تراجعت فيه أرباح "معادن السعودية"، أكبر شركة تعدين ومعادن متعددة السلع في الشرق الأوسط، خلال الربع الثالث، نتيجة تكاليف سلاسل الإمداد والمواد الخاام، فإن تنوع قطاعاتها التشغيلية مكنها من تقليص الأثر، ليخفف قطاعا الألمنيوم والذهب من تحديات قطاع الفوسفات المتضرر من تكاليف الكبريت كمادة خام وتوقف صادرات الأمونيا.
وفق وحدة التحليل المالي في صحيفة الاقتصادية، فقد ارتفعت إيرادات الشركة في الربع الثالث 11% على أساس سنوي، إلى 11.1 مليار ريال، هو الأعلى خلال أكثر من 4 أعوام، مع ارتفاع أسعار جميع المعادن تقريبا، إضافة إلى زيادة المبيعات في قطاعي الألمنيوم والذهب.
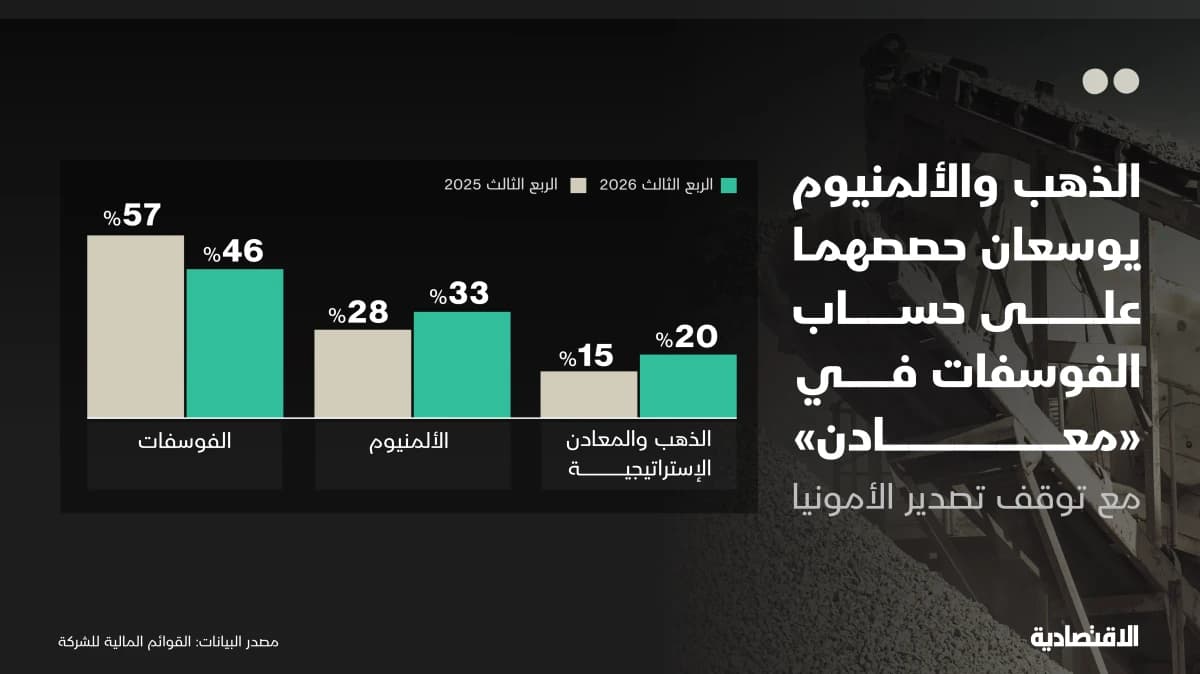
تتكون أنشطة معادن من 3 قطاعات رئيسية، أكبرها الفوسفات، الذي يمثل عادة نحو نصف إيرادات الشركة، ثم الألمنيوم بنحو الثلث، وثالثا الذهب وحصته في غالب الأوقات تكون نحو 20% من الإيرادات.
اقرأ أيضا: اضطرابات سلاسل الإمداد تخفض أرباح "معادن" للفصل الثالث بنحو 24%
الارتفاع في الربع الثالث على أساس سنوي، جاء مدفوعا بشكل رئيسي بالأداء القياسي لقطاعي الألمنيوم من جهة والذهب والمعادن الإستراتيجيية للنمو من جهة أخرى.
ارتفعت إيرادات قطاع الألمنيوم بقيمة نحو 890 مليون ريال، لتبلغ 3.7 مليار ريال بزيادة 32%.
مع زيادة إيرادات القطاع، ارتفعت حصته من إجمالي الإيرادات إلى 33%، بارتفاع 5 نقاط مئوية عن نفس الفترة من العام الماضي، مسجلة نموا للفصل الثاني على التوالي بعد أن كانت حصته تشهدا تراجعا أخيرا.
جاء الارتفاع في إيرادات قطاع الألمنيوم بدعم رئيس من ارتفاع الأسعار، حيث ارتفعت أسعار الألمنيوم 21% إلى 2469 دولارا للطن المتري، بجانب ارتفاع سعر الألومنيا 4% إلى 329 دولارا بعد تراجع في الربع الثاني على أساس سنوي.
فيما يخص قطاع الذهب، ارتفعت إيراداته 49% إلى نحو 2.2 ريال، لتصعد حصته للفصل الثاني تواليا إلى 20% من إجمالي إيرادات الشركة بزيادة 5 نقاط مئوية عن مستوياتها قبل عام.
ارتفاع إيرادات الذهب تزامن معه ارتفاع الإنتاج 22% إلى 139 ألف أونصة، بجانب ارتفاع الأسعار 22% أيضا إلى 4270 دولارا للأونصة لتبقى مرتفعة قرب المستويات التاريخية.
اقرا أيضا: الألمنيوم يواجه الكبريت ويدفع "معادن" لأعلى إيرادات في 4 أعوام

الأسعار تعوض جزءا من تراجع مبيعات قطاع الفوسفات
قطاع الفوسفات كان المتراجع الوحيد في الإيرادات، كون ارتفاع الأسعار عوض جزءا من تراجع كمية المبيعات.
إيرادات القطاع تراجعت 9%، مع تراجع الإنتاج من المنتج الذي يمثل ثلاثة أرباع القطاع وهو ثاني فوسفات الأمونيوم 3% إلى 1635 كيلو طنا متريا.
كما تراجع إنتاج الأمونيا بوتيرة أكبر عند 49% إلى 380 دولارا للطن المتري، إلا أن أسعار الأول ارتفعت 15% ما عوض جزءا من أثر عدم تسجيل صادرات من الأمونيا.
الانخفاض في إيرادات قطاع الفوسفات قلص حصته من إجمالي الإيرادات للفصل الثاني على التوالي إلى 46% منخفضا بنحو 11 نقطة مئوية عن مستوياته قبل عام.
على الجانب الآخر، كان من النقاط الإيجابية للقطاع عودة إنتاج الأسمدة الفوسفاتية المحببة إلى 1.6 مليون طن، بمستويات قريبة من العام الماضي، بعد أن تراجعت بشكل كبير بسبب نقص إمدادات الكبريت، إلا أن التكاليف القياسية وعدم التصدير للأمونيا قد أثرا سلبا في أداء القطاع.
شهدت أسعار فوسفات ثنائي الأمونيوم ارتفاعاً في الربع الثالث مقارنة بالربع الثاني نتيجة استمرار القيود الصينية على التصدير لفترة أطول من المتوقع. في المقابل حدت القدرة الشرائية للمزارعين من ارتفاع الأسعار، فيما أسهمت التكاليف القياسية للمدخلات في دعمها.
انخفضت مستويات المخزون في الأسواق النهائية الرئيسية، فيما يسهم ارتفاع أسعار المحاصيل في تحسين القدرة الشرائية للمزارعين.
أظهرت نتائج معادن أهمية تنوع أعمالها ما مكن قطاع الألمنيوم والذهب من تعويض جزء مهم من تراجع القطاع الأكبر للشركة، يعكس ذلك نجاح إستراتيجية الشركة في الاستحواذات الأخيرة في قطاع الألمنيوم آخرها على حصص ألكوا وأوا في شركتين تابعتين، بجانب مواصلة الاستكشافات، وتطوير قطاع الذهب، حيث يتوقع إنتاج أول كمية من الذهب من منجم "الرجوم"، أحدث مناجم الذهب التابعة للشركة، بحلول نهاية عام 2028.
تكاليف قياسية تفسر عدم انعكاس طفرة الأسعار على الأرباح
لم تنعكس ارتفاعات الأسعار في القطاعات الثلاثة على الربح الإجمالي والتشغيلي والصافي ليتراجعوا 30% و47% و24% على التوالي، مع ارتفاع التكاليف في وحدة أعمال الفوسفات، نتيجة ارتفاع تكاليف سلاسل الإمداد والمواد الخام في ظل التحديات المستمرة التي أثّرت في سلاسل الإمداد وحركة الأسواق، وتحديدا ارتفاع تكاليف الكبريت.
كما تأثرت الربحية بعدم تحقيق مبيعات من صادرات الأمونيا خلال الربع.
العوامل أعلاه رفعت تكاليف المبيعات بأسرع وتيرة في 7 فصول بنسبة 38% عند 8.35 مليار ريال هي الأعلى تاريخيا رغم انخفاض كمية مبيعات الفوسفات.
هذا، رفع نسبتها إلى المبيعات عند 75% بزيادة 15 نقطة مئوية عن نفس الفترة من 2025.
فيما يخص الربح التشغيلي، فقد تأثر بعامل إضافي هو ارتفاع مصاريف الاستكشاف، حيث تنفذ الشركة أحد أكبر برامج الاستكشاف والتنقيب في العالم ضمن نطاق منطقة واحدة.
مصاريف الاستكشاف رفعت التكاليف التشغيلية 19% إلى 1.2 مليار ريال، ما فاقم أثر التكاليف في الربح التشغيلي.
صافي الربح للشركة تراجع بوتيرة أقل نسبته 24% إلى 1.7 مليار ريال مع انخفاض تكلفة التمويل وارتفاع الحصة في صافي الربح في الاستثمارات والتي تتم المحاسبة عنها بطريقة حقوق الملكية، والذي عوض انخفاض دخل التمويل وارتفاع صافي مصروف الزكاة وضرائب الدخل ورسوم الامتياز.
تراجع هوامش الربحية مع ارتفاع التكاليف
ارتفاع التكاليف ونسبتها إلى المبيعات، دفع هوامش ربحية الشركة من كل وحدة تبيعها إلى الانخفاض، ليتراجع هامش الربح الإجمالي والتشغيلي بنحو 15 نقطة مئوية، بينما وتيرة التراجع أقل في صافي الربح بنحو 6 نقاط مئوية.

5 أمور تحدد الآفاق المستقبلية للشركة
وفق التحليل، تحدد 5 أمور الآفاق المستقبلية للشركة، أولها الاستكشافات الضخمة التي ستضيف قيمة مضافة للشركة على المدى الطويل رغم ضغطها على التكاليف في الوقت الحالي.
الأمر الثاني، في قطاع الألمنيوم، بدأ يظهر دور الاستحواذات في القطاع أخيرا ومتوقع استمرارها مستقبلا بعد الضغوط على القطاع خلال الفترة الماضية، لا سيما مع بقاء أساسيات السوق قوية وتوقعات وصول الإنتاج للحد الأعلى المتوقع من الشركة سابقا.
على الجانب الآخر، من المتوقع عودة العلاوات السعرية المرتفعة للألمنيوم في الخليج إلى مستويات أكثر طبيعية خلال 2027.
في قطاع الذهب، فإن إنتاج أول كمية من الذهب من منجم "الرجوم"، أحدث مناجم الذهب التابعة للشركة، بحلول نهاية عام 2028، من المتوقع أن يضيف قوة إضافية للشركة، لا سيما مع بقاء الأسعار قرب مستوياتها التاريخية واتجاه الشركة لإنتاج الحد الأعلى المتوقع سابقا.
في قطاع الفوسفات، من الإيجابيات عودة الفوسفات المحبب لمستويات العام الماضي، بجانب التراجع التدريجي في أسعار الكبريت الذي كان الضاغط الرئيسي على الربحية بعد أن بلغت أسعاره 4 أضعاف مستوياتها قبل عام.
من ناحية أخرى، مشروع الفوسفات 3 في المرحلة الأولى لما قبل التشغيل، ومستهدف إنجازه بنهاية الربع الثاني 2027، ما قد يدعم ربحية الشركة مستقبلا متى ما بدأ العمل.
لماذا الأمونيا تحديدا التي توقفت صادراتها؟
صادرات الأمونيا تبقى من أبرز التحديات، لكن لماذا الأمونيا تحديدا التي توقفت صادراتها؟
السبب أن الأمونيا تختلف عن الأسمدة الفوسفاتية في طبيعة النقل والتخزين ومنافذ التصدير. فالمشكلة ليست مجرد إيجاد ميناء بديل، وإنما توفير منظومة لوجستية متكاملة لنقل مادة كيميائية تحتاج إلى تجهيزات خاصة.
لذا، فهناك 4 أسباب رئيسية: الأول طبيعة الأمونيا، حيث تُنقل الأمونيا التجارية غالبا في صورة سائلة تحت ضغط أو تبريد، وتحتاج إلى ناقلات متخصصة وخزانات ومرافق تحميل وتفريغ مهيأة لها، وليس أي ميناء يستطيع التعامل معها.
ثانيا الاعتماد على مرافق محددة، فنقل الأمونيا عبر ميناء بديل يتطلب توافر محطات تخزين وتحميل متخصصة، واتفاقات تشغيل وشحن، وهي بنية لا يمكن توفيرها بسرعة.
ثالثا محدودية استهلاكها داخليا، حيث إن معادن حاولت استيعاب كميات أكبر من الأمونيا في إنتاج فوسفات ثنائي الأمونيوم (DAP)، لكنها تعمل بالفعل عند نحو 110% من الطاقة التصميمية، ووصلت إلى 117%، كما أن توافر الكبريت يحد من زيادة الإنتاج.
رابعا، صعوبة إعادة توجيه الشحنات، فحتى مع وجود موانئ بديلة، لا بد من توافر ناقلات ومسارات بحرية مناسبة وقدرة تشغيلية كافية.
كيف كانت التوقعات المستقبلية للشركة ولماذا عدلت بعض مستهدفات الإنتاج والإنفاق؟
في قطاع الفوسفات، أبقت معادن توقعاتها الخاصة بإنتاج الأمونيا معلقة، كما استمرت في توقعاتها المعدلة لإنتاج فوسفات ثنائي الأمونيوم للعام الكامل إلى نطاق يراوح بين 6000 و6500 ألف طن متري نزولا من نطاق بين 6500 و7100 ألف طن متري في توقعاتها نهاية عام 2025.
في قطاع الألمنيوم، تتوقع الشركة أن يسجل السوق العالمي عجزاً بنحو 0.8 مليون طن خلال الربع الرابع من عام 2026 ووضع أكثر توازنا في 2027. فيما لم تطرأ أي تغييرات على توقعات إنتاج قطاع الألمنيوم، حيث يتجه نحو النصف الأعلى من النطاق المتوقع سابقاً، والذي يراوح بين 950 و1020 ألف طن متري للألمنيوم وبين 1800 و1900 ألف طن متري للألومينا.
أما قطاع الذهب، فترى معادن نفسها في موقع قوي يؤهلها للاستفادة من استمرار قوة سوق الذهب. كما لم يطرأ أي تغيير على توقعات الإنتاجية لقطاع الذهب، إذ يتجه إنتاج كامل العام نحو الحد الأعلى من نطاق التوقعات المعلنة سابقاً، والذي يراوح بين 470 و515 ألف أونصة من الذهب.
خامس الأمور، خفضت الشركة توقعات النفقات الرأسمالية بنحو مليار دولار عن توقعات فبراير الماضي البالغة 4.15 مليار دولار، ما يشير إلى احتمالات بتأجيل الشركة بعض الاستثمارات ضمن إعادة أولوية الإنفاق، فيما قد يستمر ذلك في حال إستمرار توترات المنطقة.
وحدة التحليل المالي